- Inicio
- Industrias
- Construcción e ingeniería
Cada obra con su margen proyectado al cierre de cada mes
Para gerentes de obra, oficinas técnicas y áreas de administración de constructoras y contratistas. Compras, tareo, equipos, subcontratas y valorizaciones alimentan un mismo costo por partida, y el margen al término se recalcula cada mes, no en la liquidación.
Simulador del cierre de mes de su obra
Escriba seis datos de la obra más grande que ejecuta hoy. El simulador aplica las fórmulas de valor ganado del PMI y muestra cuánto margen le quedaría al término si el desempeño de costo se mantiene. Los datos no salen de su navegador.
- Valor planificado
- Valor ganado
- Costo real
- Proyección al término
- Valor planificado a la fechaPresupuesto meta × avance programado
- Valor ganado a la fechaPresupuesto meta × avance físico real
- Margen de partida, con el presupuesto meta(Venta − presupuesto meta) / venta
- Obra ejecutada no valorizadaVenta × avance físico − valorizado acumulado
- Costo financiero mensual de lo no valorizadoNo valorizado × ((1 + tasa anual)^(1/12) − 1)
Con los valores de ejemplo, el simulador muestra un CPI de 0,93, un SPI de 0,90 y un margen proyectado de 2,8 % frente a 10,0 % de partida. Cambie cualquier dato para ver su caso.
Ver las fórmulas
- CPI = valor ganado / costo real. Menor que 1: cada sol gastado produjo menos de un sol de obra.
- SPI = valor ganado / valor planificado. Menor que 1: la obra va detrás del cronograma.
- EAC = presupuesto meta / CPI. Supuesto: el desempeño de costo se mantiene hasta el final.
Fórmulas del PMI, The Standard for Earned Value Management. El umbral de alerta de 0,95 es un criterio de esta página; su empresa puede usar otro. Los valores iniciales son un ejemplo editable, no datos de ninguna obra.
Del frente de obra al depósito: seis momentos de un mes
El costo se genera en campo durante todo el mes y el ingreso llega uno o dos meses después del cierre. Toque cada momento para ver qué documento se produce, dónde se pierde hoy la información y qué pantalla de Odoo 20 lo registra.
Campo
- Qué se produce
- Requerimientos de material, vales de salida de almacén, tareo de cuadrillas y partes diarios de máquina.
- Dónde se pierde hoy
- El residente pide por WhatsApp, el vale queda en un talonario y el tareo pasa a planilla sin partida. El consumo llega al costo al cierre del mes.
- En Odoo 20
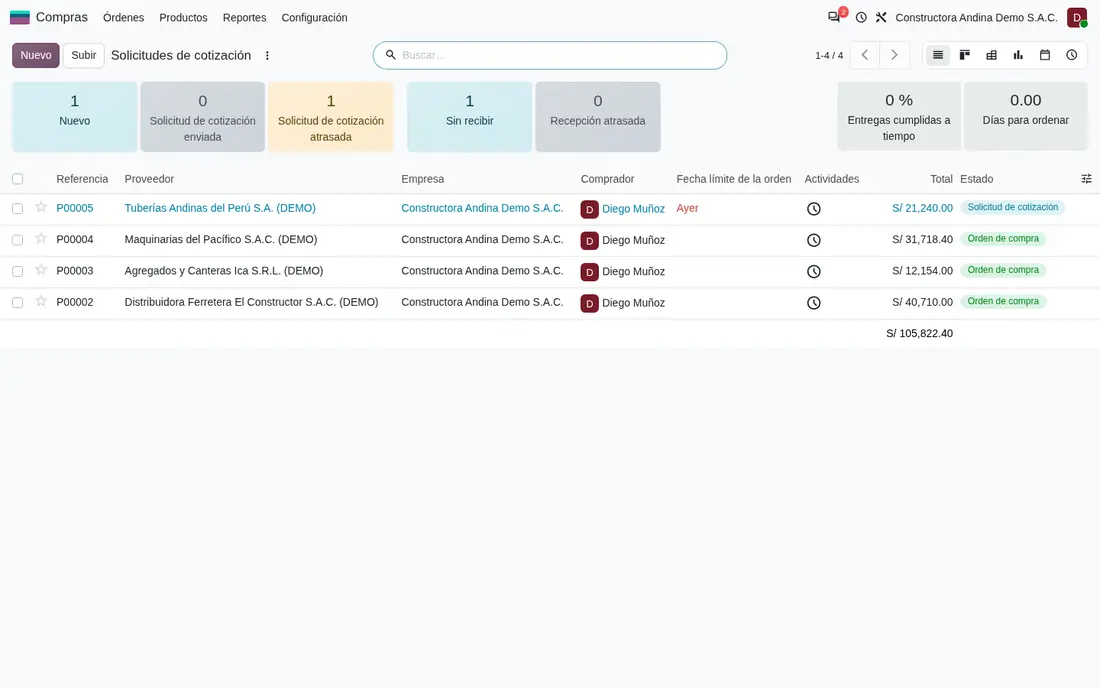
- La solicitud de cotización y la orden de compra llevan la obra y la partida en la distribución analítica. El almacén de obra registra cada salida contra la partida. El tareo se imputa como parte de horas a la tarea del frente.
- Cobertura
- Estándar: compras y almacénEstándar parcial: tareoDesarrollo: parte diario de máquina
Cierre de metrado
- Qué se produce
- El metrado ejecutado del mes por partida.
- Dónde se pierde hoy
- El metrado vive en la hoja de oficina técnica y nadie lo compara con lo comprado y consumido en el mismo periodo.
- En Odoo 20
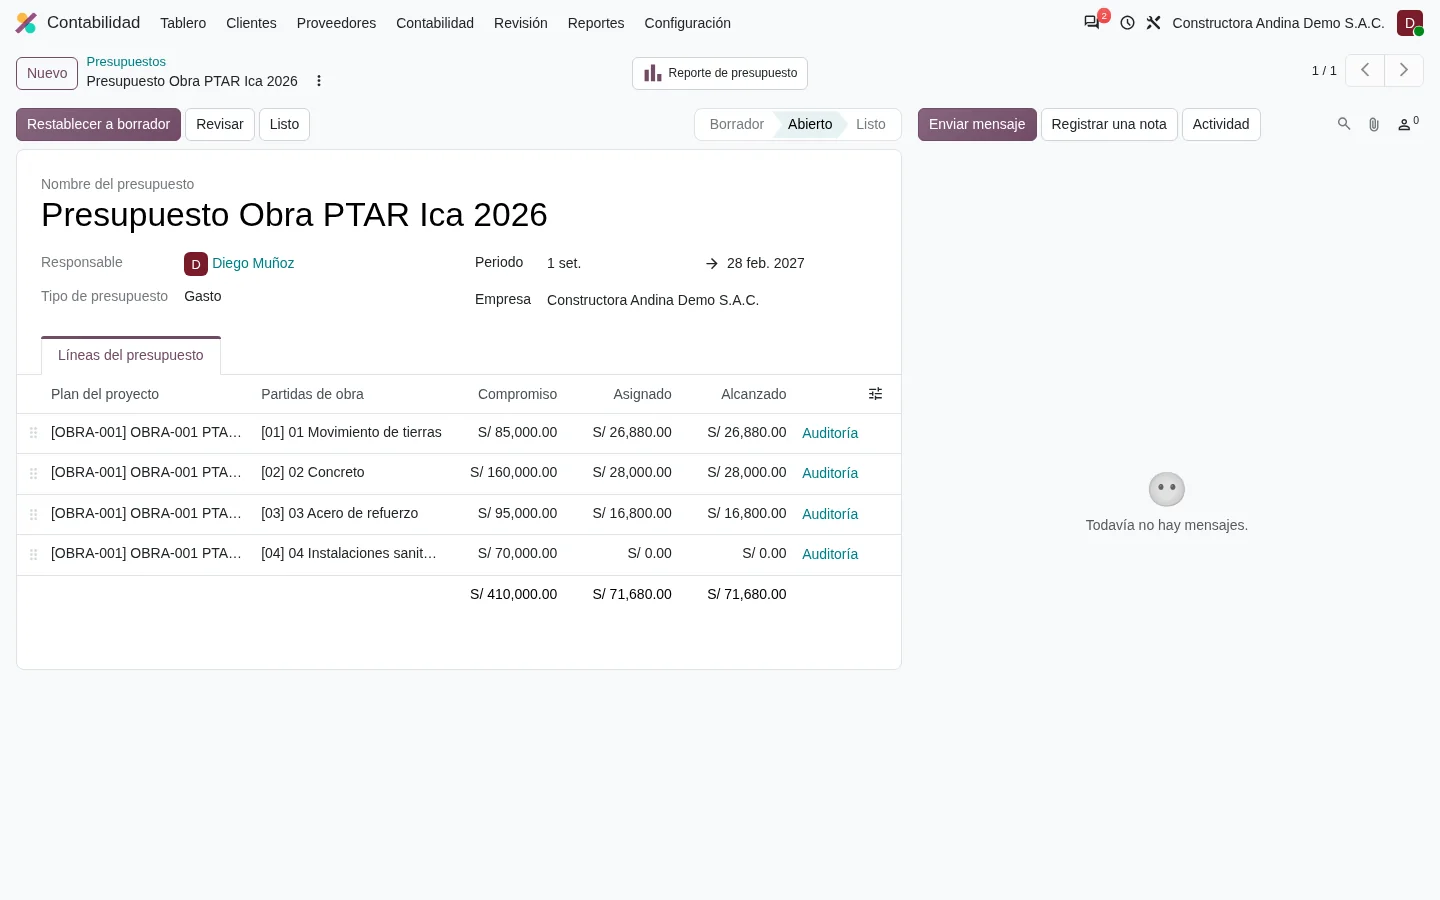
- Cada partida es una cuenta analítica del plan «Partida» y el avance se registra por hito del proyecto. El presupuesto compara lo comprometido, lo asignado y lo alcanzado por partida.
- Cobertura
- Estándar parcial: el avance en m3, m2 o kg requiere un campo adicional; el estándar registra porcentaje
Valorización
- Qué se produce
- La valorización del mes con metrado acumulado, reajuste por fórmula polinómica, amortización de adelantos y deducciones.
- Dónde se pierde hoy
- Se arma en una hoja aparte, con índices del INEI copiados a mano, y no se compara con el costo del mismo periodo.
- En Odoo 20
- La orden de venta de la obra se factura por hitos o por porcentaje de avance, con una línea por partida.
- Cobertura
- Estándar parcial: facturación por avanceDesarrollo: valorización formal con reajuste y amortizaciones
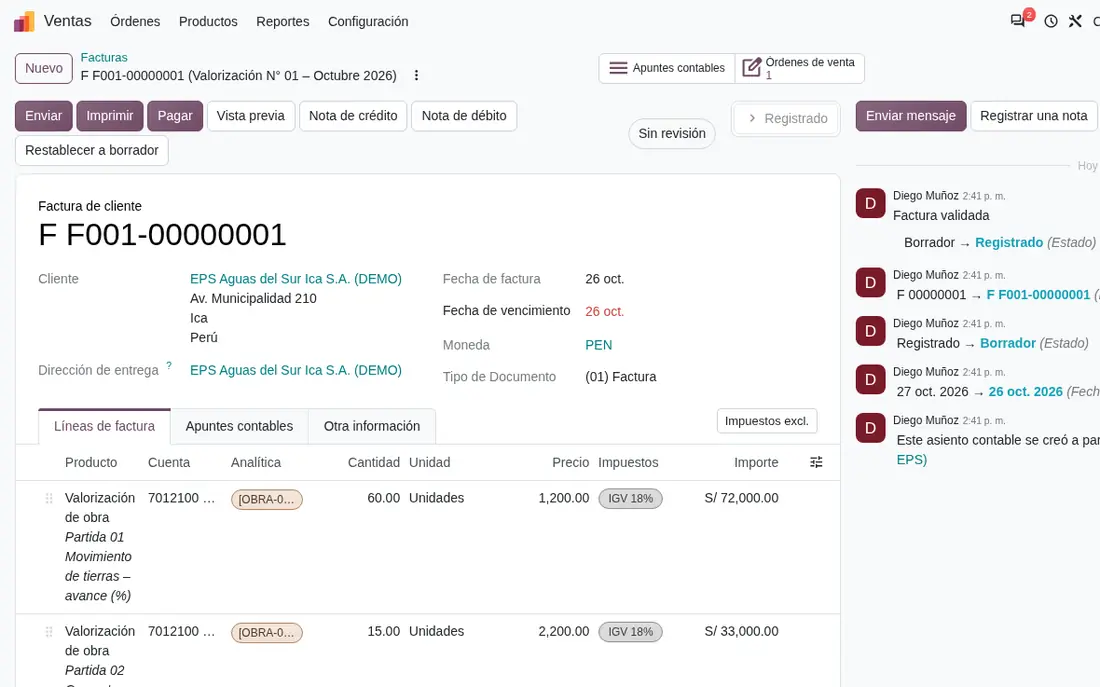
Conformidad
- Qué se produce
- La aprobación de la supervisión o del cliente, o sus observaciones.
- Dónde se pierde hoy
- Las observaciones llegan por correo y la valorización observada se cobra un mes después sin que quede registro de la causa.
- En Odoo 20
- Aprobaciones con el sustento adjunto en Documentos y firma electrónica con Firma. El mismo circuito aprueba hoy las órdenes de compra contra el saldo de la partida.
- Cobertura
- Estándar: aprobaciones, documentos y firma
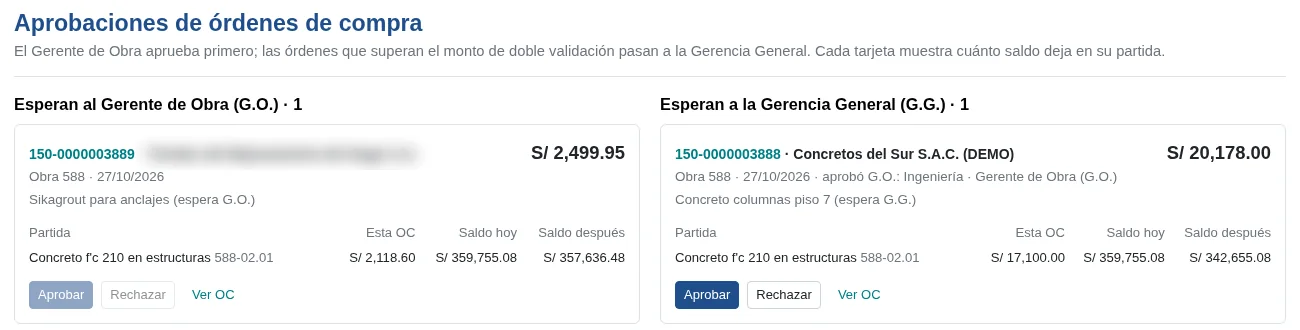
Factura y detracción
- Qué se produce
- La factura electrónica de la valorización y el depósito de la detracción de contratos de construcción.
- Dónde se pierde hoy
- La detracción se concilia en otra hoja y un depósito fuera de plazo se descubre cuando SUNAT lo observa.
- En Odoo 20
- La factura se emite desde la orden de venta con la localización peruana y lleva la detracción en el comprobante.
- Cobertura
- Estándar: localización peruana
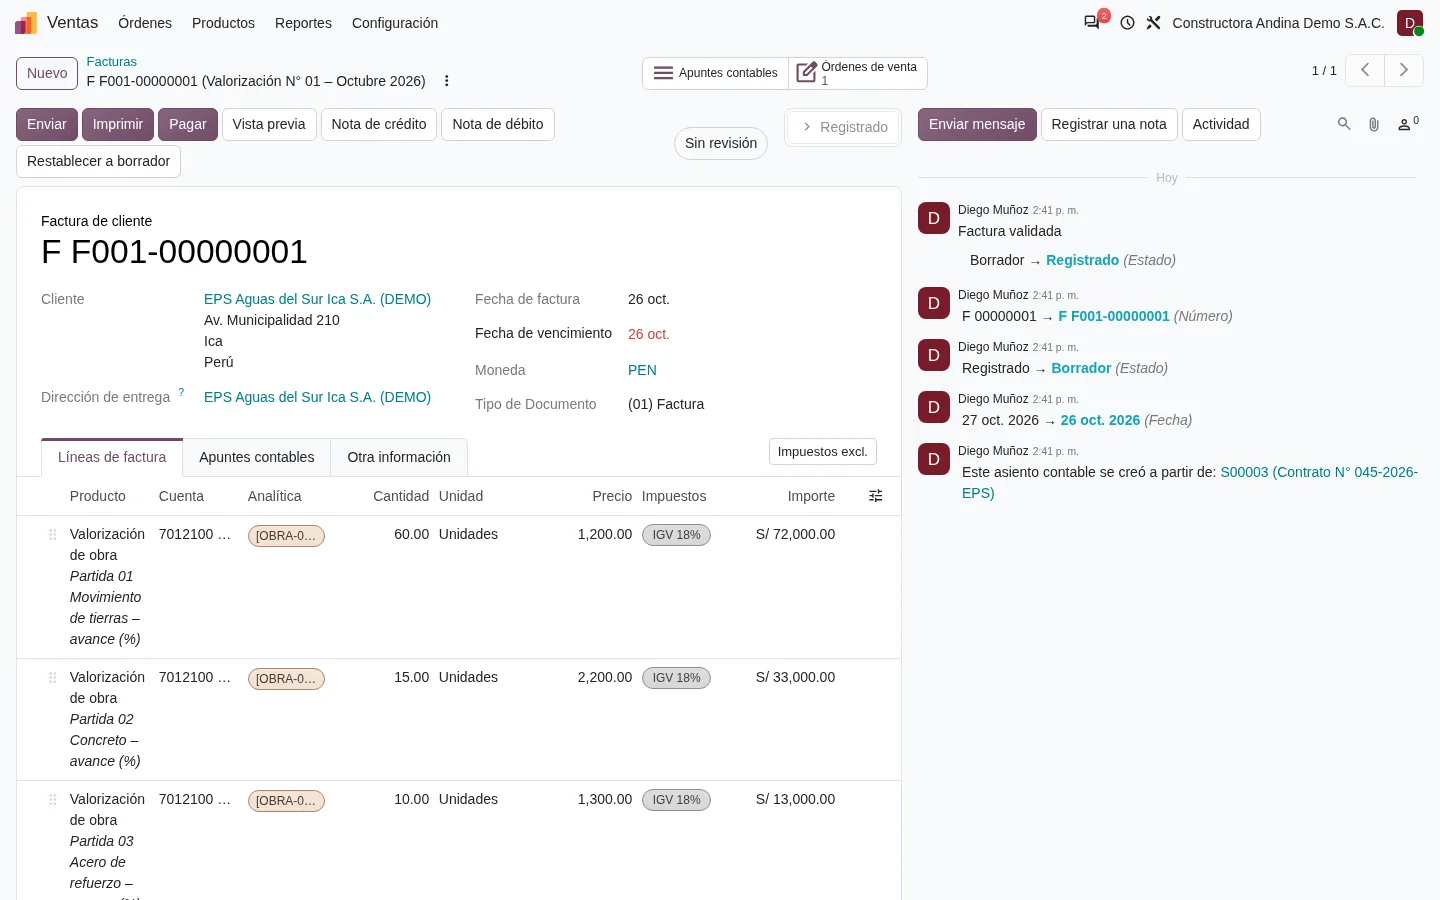
Cobro
- Qué se produce
- El pago del cliente y su conciliación bancaria.
- Dónde se pierde hoy
- Tesorería ve facturas, no valorizaciones; no sabe qué obra financia a cuál.
- En Odoo 20
- El seguimiento de pagos agrupa las facturas vencidas por cliente y la cuenta analítica de la obra muestra lo valorizado y lo gastado por partida.
- Cobertura
- Estándar: contabilidad y seguimiento de pagos
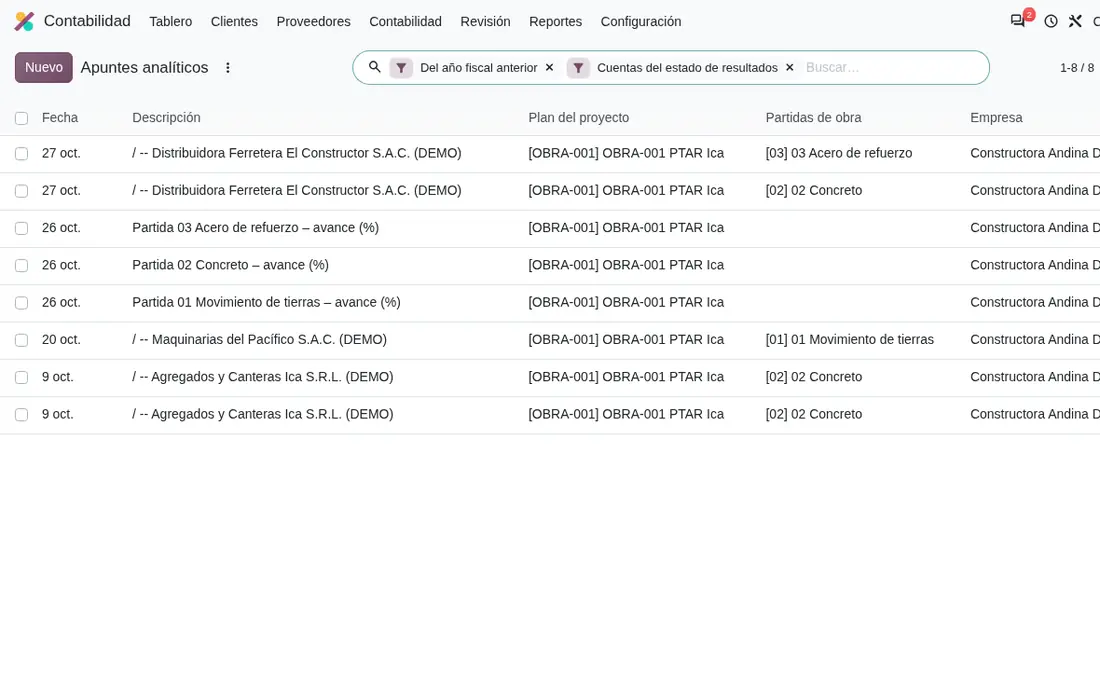
Capturas del Odoo de laboratorio, con datos de la empresa de demostración Constructora Andina Demo S.A.C.
Registro de riesgos de obra: ocho indicadores que rara vez entran al informe mensual
Los indicadores de riesgo (KRI) no miden cuánto se avanzó sino cuánto se puede perder por plazo, contrato o tributos. Marque los que ocurrieron en alguna de sus obras en los últimos doce meses. El análisis de control de obras los pone en semáforo en su informe.
| Indicador | Umbral | Norma o marco | Lo mide el análisis con | Ocurrió en mis obras |
|---|---|---|---|---|
| Partidas con compras por encima de su saldo | UmbralCualquier partida con comprometido más real mayor que su meta | Norma o marcoControl de costos por partida | Lo mide el análisis conLa pregunta sobre qué se revisa antes de emitir la orden de compra | |
| Equipo alquilado parado | UmbralDías de alquiler sin horas efectivas | Norma o marcoParte diario de máquina | Lo mide el análisis conLas preguntas sobre control de maquinaria y equipo parado | |
| Fondo de garantía de subcontratistas fuera del sistema | UmbralNinguna retención fuera del registro | Norma o marcoContrato de subcontrato | Lo mide el análisis conLa pregunta sobre el fondo de garantía | |
| Trabajadores de subcontratas sin SCTR verificado | UmbralNinguna | Norma o marcoLey 26790 y DS 003-98-SA | Lo mide el análisis conLa pregunta sobre verificación del SCTR | |
| Detracciones sin conciliar o depositadas fuera de plazo | UmbralNinguna | Norma o marcoSUNAT, Sistema de Pago de Obligaciones Tributarias, RS 183-2004/SUNAT | Lo mide el análisis conLas preguntas sobre detracciones y observaciones de SUNAT | |
| Cartas fianza que vencen sin renovación tramitada | UmbralNinguna a 30 días del vencimiento | Norma o marcoContrato; en obra pública, garantías de la Ley 32069 y su reglamento | Lo mide el análisis conLa pregunta sobre cómo se entera la empresa del vencimiento | |
| Exposición a penalidad por atraso | UmbralNinguna obra con atraso proyectado sin plan | Norma o marcoContrato; en obra pública, reglamento de la Ley 32069 | Lo mide el análisis conLa pregunta sobre penalidades y el SPI | |
| Adicionales ejecutados sin aprobación | UmbralNinguna | Norma o marcoControl integrado de cambios, PMI | Lo mide el análisis conLa pregunta sobre qué pasa antes de ejecutar un trabajo fuera del contrato |
Medir estos indicadores en el análisis de control de obras
Las casillas no envían datos; el contador vive solo en esta página. La Ley 32069, Ley General de Contrataciones Públicas, reemplazó a la Ley 30225; los plazos y penalidades de obra pública se leen en el reglamento vigente publicado por el OECE.
Tres frentes de intervención, en el orden en que suelen recuperar la inversión
Cada frente se juzga por los indicadores que mueve y por el plazo en que el beneficio cubre la inversión. El orden se confirma con la línea base de su empresa: si sus datos lo invierten, manda el dato.
Frente 1. Compra contra saldo de partida y costo real por partida
- Problema que ataca
- Órdenes de compra sin partida, merma de concreto y acero que nadie compara con el teórico, almacén de obra sin kárdex.
- Indicadores que mueve
- Compras comprometidas contra partida, merma por insumo, CPI, costo sin partida.
- Riesgos que baja
- Partidas sobrecomprometidas, compras de emergencia.
- Beneficio que se calcula
- Compras anuales de materiales × sobrecosto de compra medido × captura; más la merma real menos la merma objetivo, por insumo, valorizada al precio de compra.
- En Odoo 20
- Contabilidad analítica con planes «Obra» y «Partida», Presupuestos, Compras, Aprobaciones, Inventario con almacén por obra y Acuerdos de compra. Casi todo es estándar; el bloqueo de la orden sin saldo es un desarrollo pequeño.
- Por qué va primero
- La compra de materiales suele ser la mayor partida de costo directo de la obra y el control actúa desde la primera orden.
Frente 2. Valorización, facturación y cobranza
- Problema que ataca
- Obra ejecutada que no se valoriza al cierre, valorizaciones observadas, reajuste por fórmula polinómica que no se cobra, detracciones conciliadas a mano.
- Indicadores que mueve
- Días de cierre de valorización, días de valorización a cobro, días de cobranza de la obra, valorizaciones observadas.
- Beneficio que se calcula
- Reducción de días de cobro × ingreso valorizado anual / 365 × costo de su deuda; más el reajuste calculable y no valorizado del último año.
- Por qué va segundo
- Libera caja en el primer trimestre de uso, pero necesita más desarrollo que el frente 1. En obra pública solo se atribuye la parte del ciclo que controla la empresa.
Frente 3. Subcontratas y equipos con parte diario
- Problema que ataca
- Valorizaciones de subcontratistas aprobadas sin metrado verificado, fondo de garantía en una hoja, equipo alquilado que se devuelve tarde, horas de cuadrilla en espera.
- Riesgos que baja
- Fondo de garantía fuera del sistema, equipo alquilado parado, trabajadores sin SCTR, preventivos vencidos.
- Beneficio que se calcula
- Días de alquiler sin horas efectivas × tarifa diaria × captura; monto subcontratado anual × desvío medido × captura.
- Cuándo se adelanta
- Si el monto subcontratado o el gasto anual en alquiler de equipos supera a las compras de materiales, este frente pasa antes que el 2.
La captura es la parte de la brecha medida que el cambio recupera. Es un supuesto del modelo, se muestra en el informe y su empresa lo puede cambiar. En el escenario conservador solo entran las palancas medidas con sus datos.
El beneficio se mide contra la línea base de su obra
Antes de cambiar un proceso se mide cómo está. La implementación se juzga por el movimiento de esos indicadores, en soles, con el retorno, el valor actual neto, la tasa interna de retorno y el plazo de recuperación recalculados con flujos reales.
Línea base
Compras, subcontratos, horas hombre, días de cobro, obra no valorizada, penalidades, adicionales no reconocidos, multas y fianzas.
Seis meses de registros; veinticuatro para penalidades, multas y adicionales; dos semanas de muestreo en campo.
Puesta en marcha
Fecha real de arranque de cada frente.
Acta de puesta en marcha.
A los 90 días
Compras con partida, tareo cargado al costo en un día, obra no valorizada al cierre, CPI mensual disponible.
Tablero de Odoo calculado desde los registros, sin hojas paralelas.
A los 180 días
Merma, desvío de subcontratos, días de valorización a cobro, utilización de equipos, KRI bajo umbral.
El mismo tablero, comparado con la línea base.
Informe de beneficio
Beneficio realizado por frente contra los escenarios conservador y base.
Informe mensual del método DMG-RT en el comité directivo.
Obra de control
Si una obra de su empresa sigue sin intervención en el mismo periodo, sirve de comparación. El beneficio atribuido es el cambio en la obra intervenida menos el cambio en la obra de control. Así no se confunde la mejora con el efecto de un mes de lluvias, de un cambio de precios o de un frente que se paralizó.
(indicador de la obra intervenida a 180 días − su línea base)− (indicador de la obra de control a 180 días − su línea base)
Ver el método DMG-RT, de F0 a F5
Los indicadores de costo se expresan por unidad de metrado o por sol valorizado. Los precios de insumos se ajustan con los Índices Unificados de Precios de la Construcción del INEI del mes. Un frente se declara estable después de cuatro semanas seguidas de indicador medido por el sistema.
Análisis de control de obras: su informe en tres capas
El análisis recorre su obra en seis páginas. Al terminar recibe un informe con su madurez por tema, sus indicadores de riesgo en semáforo y los tres frentes ordenados para su caso. Si agrega la línea base financiera, que es opcional, el informe calcula en soles las palancas que sus datos permiten.
Páginas del análisis
- Presupuesto y ejecución de obra
- Valorización, costo y contabilidad
- Residentes, garantías y tributos
- Prioridad de la inversión en obra
- Sus datos
- Perfil para comparar su empresa
Para la reunión, tenga a mano
- El presupuesto meta de una obra en curso, por partidas
- La última valorización presentada y su fecha de cobro
- La relación de cartas fianza vigentes con sus vencimientos
Capa 1. Madurez por tema
| Material contra partida | En desarrollo |
| Cuadrillas y maquinaria | Inicial |
| Del metrado a la caja | En desarrollo |
| Valor ganado y costo al término | Inicial |
Capa 2. Indicadores de riesgo en semáforo
| Partidas con compras por encima de su saldo | Fuera de umbral |
| Cartas fianza que vencen sin renovación tramitada | En alerta |
| Trabajadores de subcontratas sin SCTR verificado | Bajo umbral |
Cada indicador lleva la respuesta que lo originó.
Capa 3. Frentes ordenados por plazo de recuperación
- Compra contra saldo de partida
- Valorización, facturación y cobranza
- Subcontratas y equipos
Con la fórmula de cada palanca y los datos que faltan para calcularla. Al final del análisis, el agente analista le pide esos datos y le ofrece la plantilla de línea base. Diego revisa cada informe antes de la reunión.
Límites de Odoo 20 en obra
- Análisis de precios unitarios y presupuesto de ofertaSe mantienen en S10 u otra herramienta de presupuestos. Odoo recibe el presupuesto meta por partida.
- Planilla de construcción civilEl régimen del convenio no está en el estándar. Se mantiene la planilla actual y se importa su costo a la obra.
- Seguridad y salud en obraOdoo 20 no trae un módulo propio. Se integra el sistema de SSOMA o se usa un registro en Calidad.
- Cuaderno de obra de obra públicaTiene plataforma del Estado. Odoo guarda la copia y los sustentos.
Preguntas frecuentes sobre control de obras
Usamos S10 para presupuestos. ¿Hay que dejarlo?
No. S10 sigue para metrados, análisis de precios unitarios y presupuesto de oferta. El presupuesto meta se importa a Odoo por partida y desde ahí se controlan compras, almacén, valorizaciones y costo real.
¿Cuántas partidas soporta una obra?
Cada partida es una cuenta analítica. Los presupuestos de cientos de partidas se cargan por importación y se agrupan por títulos para los informes de gerencia.
¿Sirve para obra pública?
Sí, para el control interno de la empresa: costo por partida, valorizaciones, adelantos y fianzas. Los plazos y fórmulas de penalidad se configuran según el reglamento vigente de la Ley 32069 y el contrato de cada obra.
¿El residente tiene que usar el sistema?
El residente aprueba requerimientos y el almacenero registra salidas desde el teléfono o la tableta de obra. Donde no hay conexión estable, el registro se hace al final del turno.
¿Qué pasa con la detracción de contratos de construcción?
La factura electrónica se emite con la localización peruana y lleva la detracción en el comprobante. El depósito se registra contra la factura y la conciliación deja de hacerse en una hoja aparte.
¿Cuánto cuesta la implementación?
Depende del frente y de los desarrollos que su caso necesite. La propuesta se arma después del diagnóstico, con la inversión desglosada en licencias, implementación, desarrollo, migración y tiempo de su equipo, y con el plazo de recuperación calculado sobre su línea base.
Revise con Diego el margen proyectado de una obra en curso
Lleve el presupuesto meta de una obra y su última valorización. En 30 minutos recorren el simulador con sus datos, ven en el Odoo de laboratorio el circuito de compra, almacén y valorización con partidas como las suyas, y acuerdan qué medir en la línea base. Le responde Diego Muñoz en persona, en horario de Lima.