- Inicio
- Diagnósticos
- Madurez de procesos
Quién puede mover el dinero de su empresa, y con qué evidencia
Antes de cambiar un proceso medimos tres cosas: quién aprueba, qué candado detiene un pago indebido y cuántas horas se van en volver a escribir datos. Con esa línea base se juzga cualquier implementación.
| Gerencia | Contabilidad | Compras | Tesorería | |
|---|---|---|---|---|
| Crear proveedor | ||||
| Aprobar | ||||
| Pagar | ||||
| Conciliar |
Gerencia aprueba y paga. Tesorería paga y concilia.
Armar mi cuadro de funcionesEl cuadro de quién puede hacer qué con el dinero
Marque qué persona puede hacer cada función hoy, aunque no lo haga siempre. El cuadro señala los pares que un auditor separa y el riesgo que abre cada uno.
Ejemplo editable. Escriba el puesto, no el nombre de la persona.
Cruces detectados
Personas con al menos un cruce: 3 de 4. Cruces: 3 de 6 pares.
Con dos personas en administración algunos cruces son inevitables. La pregunta de control es qué revisión independiente los compensa y quién la firma.
Ninguna persona reúne dos funciones incompatibles con las marcas actuales.
En Odoo 20
Los permisos se separan por grupo de acceso en Ajustes, Usuarios y compañías. Compras exige una segunda validación para órdenes sobre el monto que usted fija. Aprobaciones define aprobadores obligatorios por tipo de solicitud. Contabilidad bloquea periodos cerrados. El informe que cruza usuarios y detecta conflictos no es estándar y se arma en la implementación.
Los seis pares que se revisan
| Par | Control compensatorio | Indicador de riesgo |
|---|---|---|
| Crear proveedor y transferir | Los cambios de cuenta bancaria se confirman con el proveedor por un canal distinto antes del primer pago, y otra persona libera la transferencia. | Proveedores creados y pagados por el mismo usuario |
| Registrar factura y aprobar | La aprobación de pagos sobre un monto la hace otra persona en el sistema, con registro de fecha. | Conflictos de segregación de funciones |
| Aprobar y transferir | La banca por internet exige un segundo usuario para liberar pagos, o la gerencia revisa cada semana el extracto contra los pagos aprobados. | Conflictos de segregación de funciones |
| Transferir y conciliar | Otra persona concilia, o la gerencia firma la conciliación mensual. | Cuentas bancarias sin conciliar al cierre |
| Conciliar y asiento manual | Los asientos manuales en cuentas de bancos requieren aprobación, y los meses cerrados se bloquean. | Asientos en periodos cerrados |
| Excepción del rubro y aprobar | La excepción sobre el umbral la aprueba otra persona y queda en el documento. | KRI del rubro: excepciones aprobadas por quien las pide |
Pares de referencia basados en COSO, Control Interno Marco Integrado 2013, principio 10 (coso.org), y COBIT 2019, DSS06 (isaca.org). La matriz de su empresa se arma en el diagnóstico F1. Lo que marque queda en su navegador.
Tres llaves que deben cerrar antes de pagar
Una factura de proveedor se paga con seguridad cuando coincide con una orden aprobada y con lo que llegó al almacén. Cierre o abra cada llave y vea qué pasa con el pago.
Orden, recepción, factura: No / No / No
- Estado del pago
- Se paga por confianza en quien trae la factura.
- Tipo de control
- Ninguno
- Indicador de riesgo
- Compras sin orden previa; pagos duplicados
Orden, recepción, factura: Sí / No / No
- Estado del pago
- Se paga lo aprobado, no lo recibido.
- Tipo de control
- Preventivo parcial
- Indicador de riesgo
- Facturas sin cruce de tres vías
Orden, recepción, factura: Sí / Sí / No
- Estado del pago
- La diferencia de cantidad o precio se descubre después del pago, si alguien la busca.
- Tipo de control
- Detectivo
- Indicador de riesgo
- Facturas sin cruce de tres vías
Orden, recepción, factura: Sí / Sí / Sí
- Estado del pago
- El pago se libera solo si las tres cuadran.
- Tipo de control
- Preventivo
- Indicador de riesgo
- Ninguno encendido
Orden, recepción, factura: No / Sí / Sí
- Estado del pago
- El almacén recibió algo que nadie autorizó comprar.
- Tipo de control
- Ninguno sobre la autorización
- Indicador de riesgo
- Compras sin orden previa
Orden, recepción, factura: No / No / Sí
- Estado del pago
- La factura cuadra consigo misma: no hay contra qué comparar.
- Tipo de control
- Ninguno
- Indicador de riesgo
- Compras sin orden previa
Orden, recepción, factura: Sí / No / Sí
- Estado del pago
- Factura y orden coinciden, pero no consta que llegó.
- Tipo de control
- Preventivo parcial
- Indicador de riesgo
- Facturas sin cruce de tres vías
Orden, recepción, factura: No / Sí / No
- Estado del pago
- Se recibió sin orden y la factura difiere de lo recibido.
- Tipo de control
- Ninguno
- Indicador de riesgo
- Compras sin orden previa; pagos duplicados
Preventivo: impide el pago antes de que ocurra. Detectivo: lo descubre después, si alguien lo revisa.
Control típico ausente en su rubro
Se paga una factura sin orden ni recepción.
La valorización del contratista no se cruza con el parte diario ni con la orden de servicio.
La recepción no se compara con la orden en cantidad y calidad.
El pedido de un cliente sobre su límite de crédito sale igual.
Las horas registradas no se comparan con las horas facturadas.
El arqueo diario no concilia cada medio de pago.
La orden de compra no verifica saldo en la partida.
Compras con orden previa = monto facturado por proveedores con orden anterior a la factura ÷ monto total facturado.
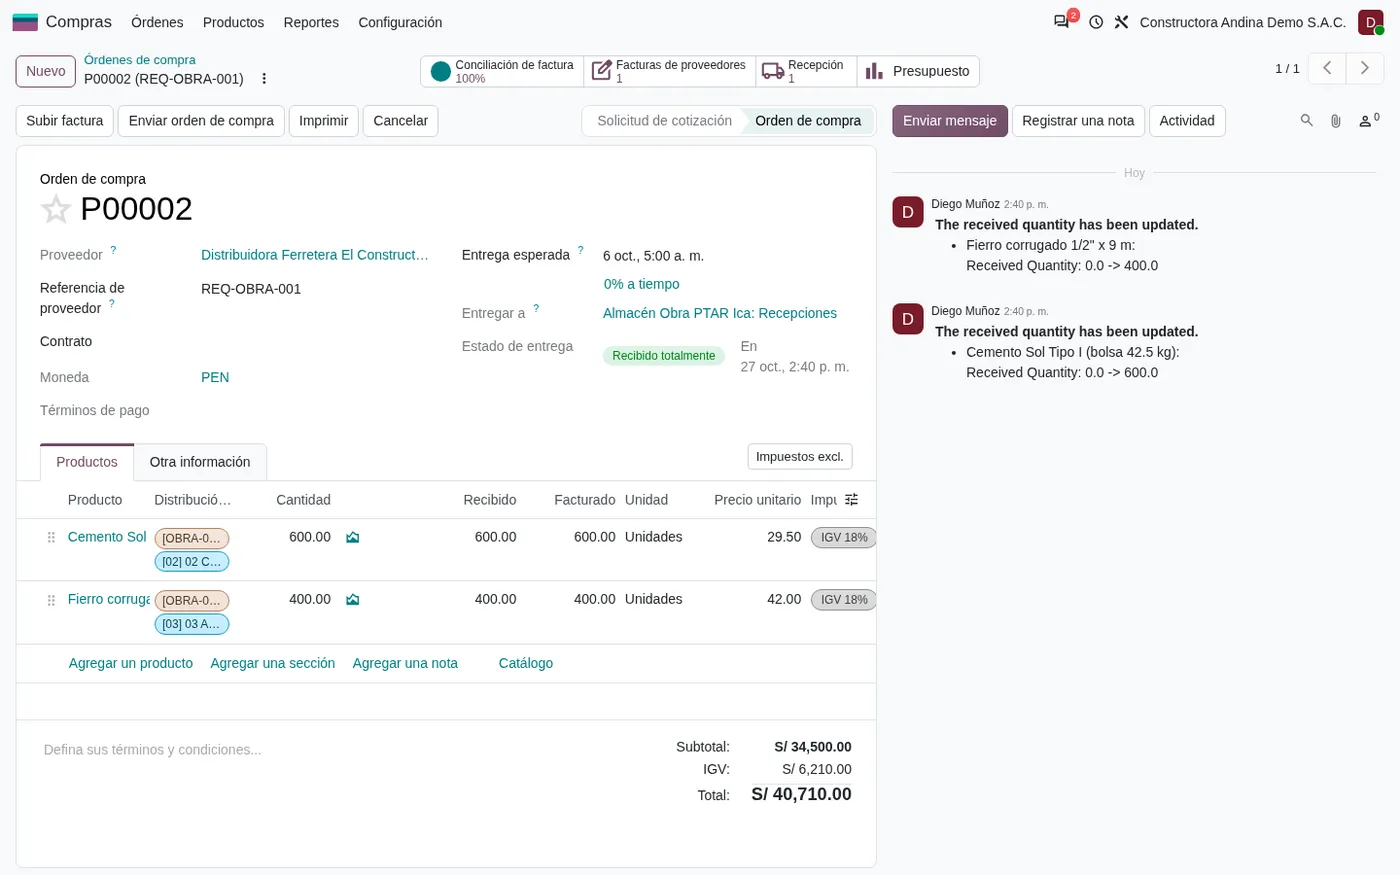
En Odoo 20, Compras puede marcar una factura como lista para pagar solo cuando las cantidades facturadas coinciden con las recibidas. Lo que llega sin orden se ve filtrando las facturas de proveedor sin documento de origen.
La misma aprobación, registrada de dos maneras
Una compra urgente necesitó el visto bueno de la gerencia. Así queda la evidencia según dónde se dio.
| Fila | Por mensaje de WhatsApp | En Aprobaciones de Odoo 20 |
|---|---|---|
| Quién pidió | El nombre del contacto en el celular de la gerencia | El usuario que creó la solicitud |
| Quién aprobó y por qué monto | Un «ok» debajo de una foto de la cotización | El aprobador obligatorio del tipo de solicitud, con el importe en el documento |
| Fecha y hora | La del mensaje, en un celular | La de la solicitud y la de la aprobación, en el historial del documento |
| Si el aprobador no responde | Alguien vuelve a escribir o compra sin esperar | Una regla programada avisa al aprobador suplente al vencer el plazo |
| Vínculo con la compra | Ninguno: la orden se registra después, a mano | La orden de compra nace de la solicitud aprobada |
| Un año después, ante un auditor | Hay que encontrar el celular y el chat | Se filtra por tipo, monto y fecha |
El aviso al suplente se configura con reglas de automatización programadas. La delegación automática por vacaciones del aprobador no es estándar.
Tiempo de aprobación = fecha de aprobación − fecha de solicitud, mediana por tipo. Aprobaciones fuera del sistema = operaciones sujetas a aprobación con evidencia solo en chat o correo ÷ operaciones sujetas.
El autodiagnóstico convierte sus marcas en línea base
Catorce preguntas sobre cómo circula un documento, quién lo aprueba, qué impide un pago indebido y qué se sigue haciendo a mano. Algunas respuestas abren una pregunta corta adicional según su rubro y lo que pasó en el último año.
Al final ve su nivel en seis dimensiones, los indicadores de riesgo que sus respuestas encienden y el caso que conviene medir primero. Puede dejar datos de línea base en soles, todos opcionales y sin IGV.
Al terminar puede conversar con el agente Business Analyst sobre su resultado. El agente no da cifras de mejora: le pide los datos que faltan y le explica con qué fórmula se calcula cada uno. Antes de enviarle un informe, Diego revisa cada cifra, su origen y cada supuesto.
Las siete páginas del cuestionario
- Su operación y su último año
- El recorrido de un documento
- Firmas y vistos buenos
- Candados del dinero
- Lo que todavía se hace a mano
- La cifra del mes
- Línea base en soles (opcional)
- Proceso con dueño y respaldo
- Vistos buenos con rastro
- Candados sobre el dinero
- Trabajo repetido convertido en regla
- Velocidad del ciclo hacia la caja
- Cifra del mes con línea base
Lo que cuesta volver a escribir un dato que ya existe
Marque en qué tramos su equipo copia a mano lo que ya está en el documento anterior. El cálculo usa la remuneración y las normas laborales peruanas para obtener el costo de una hora.
- Cotización
- Pedido
- Guía de remisión
- Comprobante electrónico
- Cobranza
- Contabilidad
- Requerimiento de obra
- Orden de compra
- Recepción en obra
- Factura del proveedor
- Pago
- Contabilidad
- Orden de servicio
- Parte diario
- Valorización
- Factura del contratista
- Pago
- Contabilidad
- Orden de compra
- Recepción
- Factura de proveedor
- Orden de producción
- Costo
- Contabilidad
- Propuesta
- Hoja de horas
- Comprobante electrónico
- Cobranza
- Conciliación
- Contabilidad
- Venta en caja
- Cierre de caja
- Depósito
- Conciliación
- Registro de ventas
- Contabilidad
- Cotización
- Pedido
- Guía de remisión
- Comprobante electrónico
- Cobranza
- Contabilidad
Tramo frecuente en su rubro: Pedido a contabilidadParte diario a valorizaciónRecepción a factura de proveedorPedido a guía de remisiónHoja de horas a comprobanteCierre de caja a contabilidadRequerimiento de obra a orden de compra
- Costo empresa por hora
- S/ 21,52
- Horas de reescritura al mes
- 80,0 h
- Costo al mes
- S/ 1 721,36
- Costo al año
- S/ 20 656,29
Estas horas son capacidad ocupada. Entran como beneficio de caja solo si la gerencia decide reasignarlas, dejar de contratar o reducir horas extra. El autodiagnóstico pregunta qué haría con ellas.
Fórmulas del cálculo
| Resultado | Fórmula | Norma |
|---|---|---|
| Costo anual por persona, régimen general | 12R + 2R de gratificaciones + 9 % de las gratificaciones + CTS (R + R/6) + EsSalud 9 % de 12R | Ley 27735, Ley 30334, D.S. 001-97-TR, Ley 26790 |
| Horas efectivas al año | Jornada × (52 − 30/7) − feriados × jornada ÷ 6 | D. Leg. 713 para las vacaciones |
| Costo empresa por hora (CEH) | Costo anual ÷ horas efectivas | |
| Horas de reescritura al mes | Documentos × tramos × minutos ÷ 60 | |
| Costo al mes y al año | Horas al mes × CEH; × 12 |
Normas en gob.pe/mtpe. Con régimen MYPE u otro, el costo por hora se calcula con su planilla.
En Odoo 20 el pedido nace de la cotización, la entrega del pedido, la factura de la entrega y el asiento de la factura, sin volver a escribir. Las facturas de proveedor se leen desde el PDF con la digitalización de documentos, un servicio que se paga por documento.
Indicadores de desempeño y de riesgo, con su fórmula
Un KPI mide cómo funciona un proceso. Un KRI mide la exposición a un riesgo y lleva un umbral de alerta que fija su empresa. El autodiagnóstico enciende los que sus respuestas indican.
| Indicador | Tipo | Fórmula | Marco o norma |
|---|---|---|---|
| Procesos que dependen de una personaMapa de procesos | Riesgo | Procesos de venta a cobro, compra a pago y registro a reporte que solo ejecuta una persona ÷ esos procesos | ISO 31000:2018 |
| Hojas de cálculo críticas sin controlMapa de procesos | Riesgo | Hojas que alimentan estados o pagos sin control de versión ni revisión ÷ hojas críticas | COSO 2013 |
| Tiempo de aprobaciónAprobaciones | Desempeño | Fecha de aprobación − fecha de solicitud, mediana por tipo | COSO 2013 |
| Aprobaciones con evidenciaAprobaciones | Desempeño | Aprobaciones registradas en sistema ÷ operaciones que la política obliga a aprobar | COSO 2013, principio 12 |
| Descuentos sobre el umbral sin aprobaciónAprobaciones | Riesgo | Pedidos con descuento mayor al umbral y sin aprobación ÷ pedidos con descuento | COSO 2013 |
| Solicitudes vencidas sin respuestaAprobaciones | Riesgo | Solicitudes con más de N días abiertas ÷ solicitudes abiertas; N lo fija la política | COSO 2013 |
| Compras sin orden previaControles | Riesgo | Facturas de proveedor sin orden o con orden posterior a la factura ÷ facturas | COSO 2013 |
| Pagos duplicados detectadosControles | Riesgo | Pagos con el mismo proveedor, monto y referencia en 90 días ÷ pagos | COSO 2013 |
| Proveedores creados y pagados por el mismo usuarioControles | Riesgo | Proveedores cuyo alta y primer pago hizo el mismo usuario ÷ proveedores nuevos | COSO 2013; ACFE, Report to the Nations |
| Proveedores sin RUC activo y habidoControles | Riesgo | Proveedores con RUC no habido o de baja a la fecha de pago ÷ proveedores pagados | Consulta RUC de SUNAT |
| Usuarios compartidos o genéricosControles | Riesgo | Usuarios usados por más de una persona ÷ usuarios activos | COBIT 2019 DSS05 |
| Modelo de prevención sin evidenciaControles | Riesgo | Controles del modelo de prevención sin evidencia de ejecución en el periodo ÷ controles | Ley 30424 y D.S. 002-2019-JUS |
| Horas de digitación por semanaAutomatización | Desempeño | Horas capturando datos que ya existen en otro documento, por muestreo de una semana | Método DMG-RT |
| Transacciones sin intervención manualAutomatización | Desempeño | Documentos creados o conciliados por regla ÷ documentos del tipo | APQC PCF 13.0 |
| Días de cobro (DSO)Caja y cifra del mes | Desempeño | Cuentas por cobrar ÷ ventas a crédito del periodo × días del periodo | APQC PCF 9.0 |
| Días de cierre mensualCaja y cifra del mes | Desempeño | Día hábil en que la gerencia recibe los estados del mes | APQC PCF 9.0 |
| Asientos en periodos cerradosCaja y cifra del mes | Riesgo | Asientos con fecha en un periodo ya reportado ÷ asientos | COSO 2013; SUNAT |
| Libros electrónicos fuera de plazoCaja y cifra del mes | Riesgo | Meses con registro de ventas o compras enviado después del plazo máximo de atraso ÷ meses | RS 286-2009/SUNAT; Código Tributario, art. 175 |
| Facturas sin conformidad dentro del plazoCaja y cifra del mes | Riesgo | Facturas negociables observadas o sin conformidad ÷ facturas emitidas; el adquirente tiene 8 días hábiles para la disconformidad | Ley 29623 y modificatorias |
La ACFE estima, con casos reportados por examinadores certificados de todo el mundo, que las organizaciones pierden en torno al 5 % de sus ingresos por fraude ocupacional al año (Report to the Nations, edición 2024, acfe.com). Es una estimación global, no peruana ni sectorial, y no se usa como beneficio de un proyecto.
Normas y plazos consultados en SUNAT y en el Congreso el 30/10/2026. Se confirman antes de cada actualización de la página.
Tres frentes, ordenados por el plazo en que se pagan
Cada frente agrupa procesos que se ordenan juntos. El orden se decide con el payback del escenario conservador, calculado con la línea base de su empresa.
| ACompra a pago con aprobación por monto y cruce de tres vías | BCierre mensual con conciliación por reglas y periodos bloqueados | CVenta a cobro con descuentos aprobados, límite de crédito y cobranza escalonada | |
|---|---|---|---|
| Indicadores de desempeño | Compras con orden previa; facturas con cruce sin diferencia; costo por factura procesada; tiempo de aprobación | Días de cierre; partidas conciliadas a la semana; asientos manuales | Días de cobro; descuento promedio otorgado; comprobantes rechazados |
| Indicadores de riesgo | Compras sin orden; pagos duplicados; proveedor creado y pagado por el mismo usuario; RUC no habido | Asientos en periodos cerrados; cuentas sin conciliar al cierre; libros fuera de plazo | Descuentos sin aprobación; clientes sobre su límite; cartera vencida a más de 90 días |
| Fórmula del beneficio | Pagos duplicados evitados (solo con hallazgo documentado) + horas por factura liberadas × facturas al año × costo por hora × fracción reasignable + crédito fiscal protegido | Horas de cierre liberadas × 12 × costo por hora × fracción reasignable + multas evitadas con historial | Días de cobro reducidos × ventas a crédito diarias × costo de capital, más la caja liberada una sola vez |
| Dato más difícil | Doce meses de pagos revisados uno por uno | Horas reales de cierre, por muestreo | Descuentos reales frente a la lista de precios |
| Primer indicador medible | Compras con orden previa, desde el día 30 | Días de cierre, en el primer cierre | Tiempo de aprobación de descuentos, día 30; días de cobro válidos, día 180 |
| Desarrollo | Ninguno para el núcleo; pagos masivos por banco peruano e importación de comprobantes de SUNAT como integración | Libros electrónicos según el estado de la localización en Odoo 20 | Reglas de aprobación de Studio, sin código |
Qué se mide el día 0, el 90 y el 180
La línea base se firma antes del primer cambio. La medición usa la misma consulta y se normaliza por volumen y precio del periodo base.
| Indicador | Día 0: línea base | Día 90: adopción | Día 180: resultado | Dónde se consulta en Odoo 20 |
|---|---|---|---|---|
| Aprobaciones con evidencia | Muestreo de operaciones sujetas a aprobación | Medición completa en los tipos ya migrados | Todos los tipos de solicitud | Aprobaciones, por tipo y estado |
| Tiempo de aprobación | Muestreo de 20 solicitudes por tipo | Mediana por tipo | Tendencia y solicitudes vencidas | Aprobaciones; fechas de confirmación de las órdenes de compra |
| Compras con orden previa | Muestreo de tres meses | Medición completa | Monto de compras fuera de política | Facturas de proveedor con su orden de origen |
| Pagos duplicados | Revisión de doce meses de pagos | Avisos de duplicado atendidos | Monto evitado en el semestre | Pagos y facturas por proveedor, monto y referencia |
| Conflictos de segregación | Cuadro de funciones del F1 | Conflictos resueltos o con control compensatorio | Revisión de accesos firmada | Usuarios y grupos de acceso, con informe a medida |
| Días de cierre | Fechas de emisión de estados | Primer cierre con conciliación por reglas | Tres cierres seguidos | Fecha de bloqueo contable frente a fin de mes |
| Horas de digitación | Muestreo de una semana | Segundo muestreo con la misma plantilla | Horas reasignadas con decisión documentada | Muestreo; documentos creados por reglas automáticas |
| Días de cobro | Balance del periodo base | Tendencia, que arrastra cartera previa | Medición válida | Facturas de cliente con saldo pendiente frente a ventas a crédito |
A los 90 días se informan los indicadores que dependen solo de la operación nueva. A los 180 se informan los que arrastran saldos anteriores y el beneficio en soles contra la línea base firmada.
Límites de Odoo 20 y preguntas sobre el autodiagnóstico
Lo que Odoo 20 no hace sin configuración o desarrollo
- El bloqueo de una compra por falta de presupuesto en el centro de costo: el presupuesto informa, no bloquea.
- Una matriz de aprobación extensa por monto, categoría y área: Aprobaciones cubre los casos simples.
- El bloqueo duro de un pedido por límite de crédito: el estándar avisa; el bloqueo se arma con reglas de Studio.
- El informe de conflictos de segregación entre usuarios.
- Los archivos de pago masivo con formato de cada banco peruano.
- La sincronización bancaria automática con bancos peruanos: se resuelve con importación de extractos.
- Libros electrónicos PLE y SIRE: dependen del estado de la localización peruana en Odoo 20 y se verifican antes de comprometerlos.
Análisis por sistema
¿Tiene costo?
El autodiagnóstico y el diagnóstico de 30 minutos no tienen costo. El diagnóstico F1 es pagado y se cotiza con alcance y calendario antes de empezar.
¿Quién ve mis respuestas?
Solo Diego Muñoz. Sirven para preparar la reunión de 30 minutos. No se comparten con terceros ni se usan para envíos masivos. El cuadro de funciones y el contador de esta página no salen de su navegador.
Mi empresa no usa Odoo. ¿Sirve igual?
Sí. El autodiagnóstico mide cómo se aprueba, se controla y se registra, con cualquier sistema o con Excel. La herramienta se elige después, en el diseño (F2).
Somos una empresa pequeña y no podemos separar funciones. ¿Qué hacemos?
Se documenta un control compensatorio por cada cruce: una revisión independiente, con responsable y frecuencia, que deja evidencia. El cuadro de esta página propone uno por cada par.
¿Tengo que dar mis cifras de ventas o planillas?
No. La línea base del autodiagnóstico es opcional y acepta rangos. Las cifras exactas se piden en el diagnóstico F1, con acuerdo de confidencialidad.
¿Qué hace el agente Business Analyst?
Conversa con usted sobre su resultado, le pide los datos que faltan para cada fórmula y termina en el caso que se paga primero. No promete resultados ni da cifras de mejora.
¿Cuánto dura el diagnóstico F1?
Quince días hábiles. Termina en una carta de hallazgos y una línea base preliminar que usted revisa.
Revise con Diego su cuadro de funciones y un pago reciente
En 30 minutos recorren el cuadro que armó en esta página y el camino de un pago a proveedor de su empresa, de la solicitud a la conciliación. Le responde Diego Muñoz en persona, en horario de Lima.
Para la reunión, tenga a mano
- El cuadro de funciones que armó aquí, enviado por WhatsApp
- Un pago a proveedor del último mes con su orden, su recepción y su factura
- La última aprobación urgente que dio la gerencia, donde haya quedado
- El día hábil en que recibió los estados financieros del mes pasado
WhatsApp +51 919 488 260 · damunoz@dmunozgroup.com