
Los pagos con tarjetas de crédito y débito crecieron 26,0 % en número de operaciones durante 2025 en el Perú. (Banco Central de Reserva del Perú, 2026) Dmunoz Group identifica el cierre manual de caja y la conciliación bancaria manual como señales para evaluar un sistema de punto de venta.
01
Alcance del punto de venta
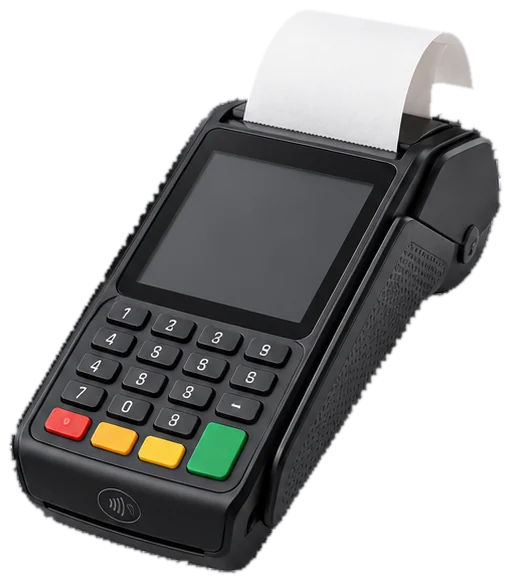
Un sistema de punto de venta (POS) registra las ventas realizadas en caja o en un kiosco. Vincula el cierre de esas operaciones con el inventario y la contabilidad de la empresa. También procesa los distintos medios de pago. Su alcance comprende la emisión de comprobantes. La operación incluye la venta al contado y al crédito.
El libro blanco de Odoo de 2023 documenta el manejo de efectivo en su software de punto de venta. También incluye los pagos con tarjetas de crédito y débito. La publicación describe el seguimiento del inventario. La integración con contabilidad forma parte de las capacidades descritas. (Odoo, 2023)
La matriz de funcionalidades identifica los informes por sesión. También incluye los informes de control de caja. La sección de informes contempla reportes de reembolsos y devoluciones. Estas capacidades corresponden al producto Odoo y a la edición citada del documento. (Odoo, 2023)
El alcance de integración de Dmunoz Group contempla la conexión del punto de venta con el ERP. También considera la pasarela de pagos y la facturación electrónica. Incluye la operación de varias tiendas y la gestión de almacenes. La fidelización figura entre las integraciones previstas. El alcance comprende las operaciones de restaurantes y reparto a domicilio.
02
Cobros y abonos bancarios
El valor de los pagos con tarjetas de crédito y débito aumentó 14,2 % durante 2025. La medición del BCRP incluye pagos con billeteras mediante códigos QR en POS. Esas operaciones utilizan el mismo esquema de procesamiento que las tarjetas de débito. (Banco Central de Reserva del Perú, 2026)
En diciembre de 2025, la tasa de descuento promedio cobrada a los comercios fue de 2,10 % en los adquirentes. En el mismo mes, el promedio de los facilitadores de pago alcanzó 2,84 %. El cuadro excluye a entidades financieras, gobierno y servicios públicos. Estos promedios no determinan la tarifa que paga una pyme específica. (Banco Central de Reserva del Perú, 2026)
La Circular N.º 0027-2022-BCRP distingue la recepción de órdenes de pago, la autorización, el procesamiento, la compensación y la liquidación. Las reglas operativas deben describir el recorrido de la información y los fondos hasta el abono al comercio. La norma exige precisar los plazos de entrega. También exige detallar el tratamiento de consumos no reconocidos, reversiones y cargos anulados. (Banco Central de Reserva del Perú, 2022)
La Circular N.º 0026-2026-BCRP aprobó el Reglamento del Servicio de Aceptación de Pagos. El reglamento entrará en vigor el 1 de enero de 2027. El plazo máximo para liquidar los fondos al comercio será de 48 horas hábiles desde la transacción. El artículo 12.2 contempla excepciones a ese plazo. El reglamento mantendrá la aplicación de la Circular N.º 0027-2022-BCRP en los aspectos que no regula. (Banco Central de Reserva del Perú, 2026)
| Tipo de proveedor | Tasa de descuento promedio |
|---|---|
| Adquirentes | 2,10 % |
| Facilitadores de pago | 2,84 % |
03
Señales en la operación
Dmunoz Group identifica el cierre manual diario como una señal para evaluar un punto de venta. También considera la conciliación manual de ventas con tarjeta o QR contra los abonos bancarios.
El problema comprende el trabajo de los cajeros y la revisión que administración realiza después del cierre diario. Las señales también aparecen en el control de pedidos y en la emisión de comprobantes electrónicos.
- El personal registra las ventas al crédito de empleados o clientes en un cuaderno.
- La emisión de comprobantes electrónicos de caja presenta rechazos o envíos tardíos.
- Las anulaciones de pedidos no requieren autorización.
- El stock de tienda no disminuye en línea con cada venta.
- La cocina o el almacén reciben los pedidos en papel.
04
Comprobantes electrónicos
La Resolución de Superintendencia N.º 141-2017/SUNAT creó el Sistema de Emisión Electrónica Consumidor Final. Este sistema permite emitir el comprobante electrónico denominado ticket POS. La norma establece los requisitos de ese documento en su anexo 1. (SUNAT, 2017)
Entre las condiciones de incorporación figura pertenecer al Nuevo RUS. En otros regímenes del impuesto a la renta, la norma exige tener registradas determinadas actividades económicas. Estas actividades corresponden a restaurantes, bares, cantinas o servicio móvil de comidas. (SUNAT, 2017)
La Resolución de Superintendencia N.º 000049-2026/SUNAT aprobó el PEI WEB. La modificación aprobada prevé el envío a SUNAT de los ejemplares del ticket POS mediante archivos remitidos por ese programa. La disposición asigna esa tarea al proveedor de servicios electrónicos consumidor final. (SUNAT, 2026)
La Resolución de Superintendencia N.º 000141-2026/SUNAT postergó la entrada en vigor de la Resolución N.º 000049-2026/SUNAT. La nueva fecha es el 1 de enero de 2027. La fecha prevista anteriormente era el 1 de agosto de 2026. SUNAT concedió tiempo adicional para adecuar los procedimientos e implementar el PEI WEB. (SUNAT, 2026)
05
Implementación e indicadores de control
Dmunoz Group configura y pone en operación sistemas de punto de venta. Su método exige que los consultores trabajen con los responsables de los procesos. El personal de la empresa opera la solución desde la primera semana de puesta en marcha.
La falta de pruebas del software con impresoras y lectores figura entre los riesgos de implementación. Ese riesgo también comprende los terminales para cobrar con tarjeta. La duplicación de clientes entre ventas al contado y al crédito constituye otro riesgo. Los medios de pago sin una cuenta contable definida también figuran entre los riesgos.
El método de Dmunoz Group exige un indicador de negocio y una línea base para cada intervención tecnológica. Finanzas debe aprobar esa línea base antes de la implementación. La línea base reproducible sirve como referencia para calcular el beneficio. Cada oportunidad debe identificar su fuente de datos. También debe documentar la fórmula de beneficio y sus supuestos. El dimensionamiento incluye un rango para cada oportunidad.
Los indicadores del punto de venta incluyen las diferencias de caja y el tiempo de atención por venta. También abarcan los comprobantes rechazados y las ventas conciliadas automáticamente. El método exige calcular cada indicador comprometido con una consulta de datos o un tablero repetible. Admite la medición manual únicamente durante la construcción de la línea base.
El traspaso incluye responsables nombrados para cada indicador. También contempla un manual de operación. El método programa revisiones a los 3, 6 y 12 meses.
Fuentes
- Odoo. Point of Sale White Paper. 2023. https://www.odoo.com/openerp_website/static/src/pdf/WP/whitepaper-2023-pos.pdf
- Banco Central de Reserva del Perú. Reporte del Sistema Nacional de Pagos y del Sector Fintech en Perú — Marzo 2026. 2026. https://www.bcrp.gob.pe/docs/Publicaciones/reporte-del-sistema-nacional-de-pagos/2026/marz
- Banco Central de Reserva del Perú. Reglamento de los Acuerdos de Pago con Tarjetas — Circular N.º 0027-2022-BCRP. 2022-11-11. https://busquedas.elperuano.pe/dispositivo/NL/2123859-1
- SUNAT. Sistema de Emisión Electrónica Consumidor Final y Comprobante de Pago Electrónico Ticket POS. 2017-06-07. https://www.sunat.gob.pe/legislacion/superin/2017/141-2017.pdf
- SUNAT. Aprueban el programa para el envío de información a la SUNAT denominado PEI WEB que reemplaza al programa de envío de información a que se refiere la Resolución de Superintendencia N° 159-2017/SUNAT y establece la obligación de informar a través del nuevo programa dos documentos autorizados. 2026-03-31. https://busquedas.elperuano.pe/dispositivo/NL/2500833-1
- SUNAT. Modifica la primera disposición complementaria final de la Resolución de Superintendencia N.° 000049-2026/SUNAT. 2026-07-27. https://www.sunat.gob.pe/legislacion/superin/2026/000141-2026.pdf
- Banco Central de Reserva del Perú. Aprueban Reglamento del Servicio de Aceptación de Pagos — Circular N.º 0026-2026-BCRP. 2026-10-03. https://busquedas.elperuano.pe/dispositivo/NL/2561268-1
Análisis de POS
El análisis de POS revisa las señales de su operación por dimensión: procesos, datos, integración y control. Al terminar ve el resultado en pantalla y puede revisarlo con el equipo de Dmunoz Group en un diagnóstico de 30 minutos.
Ir al análisis de POS (9 min)